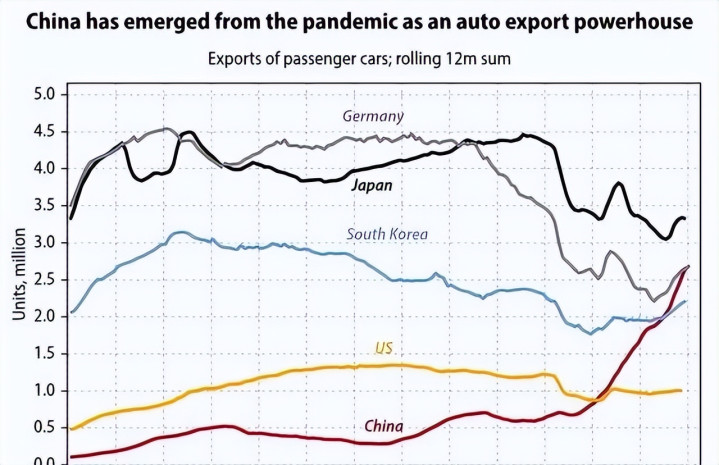
有一个数据对比,首尔的经济官员最近看得心里发凉。中国的汽车出口已经连续三年全球第一,造船新订单量把韩国甩在身后两倍以上,面板市场更是半壁江山都挂着中国企业的名字。而曾经撑起"汉江奇迹"的四大支柱里,只剩存储芯片一根独苗还在韩国人手里——偏偏就在今年秋天,这根独苗也开始晃了。
说起韩国这个国家,很多人第一反应是三星手机、现代汽车、泡菜和K-pop。但真正让它从一个战后烂摊子变成发达经济体的,是四样硬东西:汽车、造船、显示面板、存储芯片。半个世纪里,这四根柱子撑起了"亚洲四小龙"的名号,也撑起了普通韩国家庭的饭碗。
现代起亚曾经是韩国最拿得出手的名片。欧美街头、东南亚公路,到处跑着他们家的车。可风水轮流转,中国品牌这几年起来得太快。比亚迪、奇瑞、长城、吉利,一家接一家把工厂开到了泰国、印尼、巴西、墨西哥。电动车和插电混动车一出来,直接把价格打到韩国车下面一截。
更让首尔面子挂不住的是,中国车已经杀到了韩国自家门口。进口车排行榜上,特斯拉上海工厂生产的Model Y销量节节攀升,比亚迪的Atto 3也正式上架韩国4S店。韩国年轻人一算账,发现同样的配置买中国车能便宜一大截,谁还管什么"身土不二"。
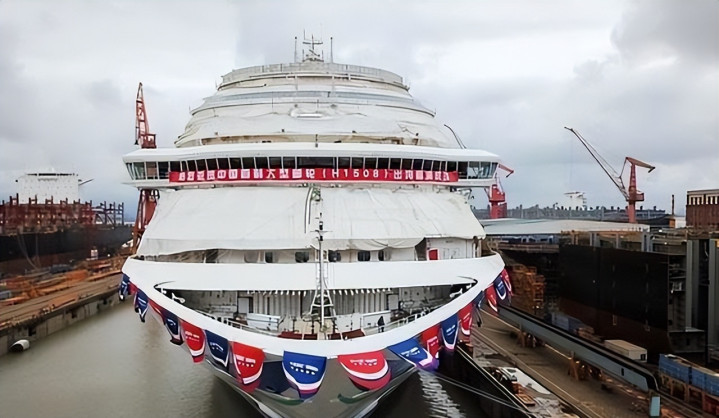
造船这块,故事更戏剧。十年前韩国人聊起这个产业,是满满的优越感——LNG船、超大型集装箱船,这些高端活儿全世界也就韩国人能干。然而翻开今年克拉克森研究公司最新的全球订单榜,中国船厂占了六成多,韩国连两成都保不住。
韩国的HD现代、三星重工、韩华海洋也不是没在想办法。他们走的是"少接单、接贵的"的路线,专攻单价最高的那批船。可问题在于,中国沪东中华、江南造船这几家把LNG船也啃下来了,连壳牌这种挑剔的客户都开始把订单往上海、大连下。韩华海洋甚至开始筹划把部分产能挪到美国费城的船坞,这本身就说明本土的生意不好做。
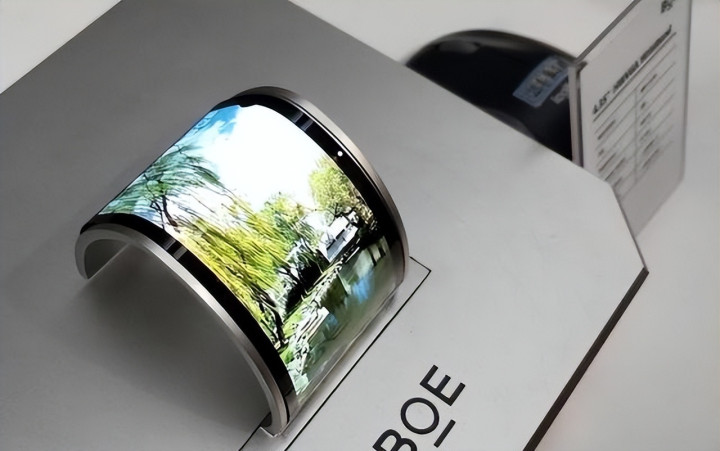
面板这一仗,输得最彻底。京东方和华星光电这两家中国企业,当年还被三星显示、LG显示当成"小弟"看待,如今全球液晶电视面板里每十块就有七块出自中国厂。OLED领域韩国还占着高端份额,但苹果的屏幕订单一年比一年多地分给了BOE。
三星显示早就把液晶生产线关得差不多了,LG显示的广州工厂一直在谈出售,接盘方不出意外还是中资。
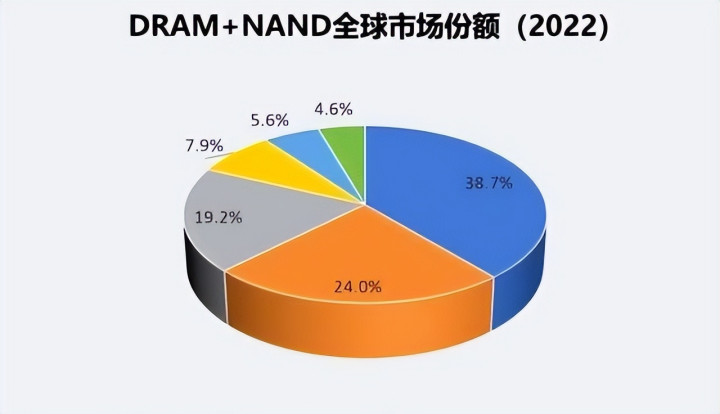
说到这里,故事就只剩最后一个主角了——存储芯片。这是韩国人目前唯一还敢挺着胸脯说"我是全球第一"的领域。三星和SK海力士在DRAM和NAND闪存两块合起来超过六成份额,AI服务器用的HBM高带宽内存更是SK海力士的看家本领,英伟达的大客户订单一直握在他们手里。
但今年秋天,情况变了。长鑫存储在十月初登陆A股市场,上市首日股价暴涨四百多个百分点,一次性募到两千九百多亿人民币的真金白银。这是什么概念?够他们把先进制程产线和HBM研发同时往前推好几年。长鑫目前的全球DRAM产能大概占到百分之五,主打中低端的DDR4和LPDDR4,但募到的这笔钱,摆明了是冲着DDR5和HBM去的。
与此同时,SK海力士最近的日子并不好过。公司八月底宣布了四十万亿韩元的大手笔回购注销,股价短期拉了一波,可九月下旬这股买盘一停,股价就开始阴跌。高盛早就提醒过所谓"流动性真空",再加上韩元升值吃掉一部分利润、Solidigm要分拆上市、LS证券下调目标价,一堆利空凑在一块儿,让这家HBM霸主的光环褪了不少色。
真正让首尔睡不着觉的是时间表。SK海力士自己在二季度财报里说,全球DRAM供应紧张要持续到2028年。这话听着是在表功,但反过来看也是一张倒计时——留给韩国厂商的窗口期,可能就是接下来这两三年。长鑫能不能挤进英伟达的HBM供应链,被业内公认是2027年前后要见分晓的关键一仗。
存储芯片这东西,光砸钱不够,还要熬设备禁运、熬人才缺口、熬良率爬坡。中国厂商每一步都走得不轻松,但方向是明确的。韩国这边技术确实还领先,可一旦中国在高端制程上破了那层窗户纸,优势就不是慢慢缩水,而是断崖式转换。
更麻烦的是韩国夹在中美之间的位置。美国对高端存储设备和HBM出口管制越收越紧,三星和SK海力士在中国无锡、西安的工厂拿设备许可都得走繁琐流程。而中国恰恰又是韩国存储芯片最大的买家市场,少卖得罪自家股东,多卖得罪华盛顿,怎么走都是夹板气。
李在明政府今年把精力大量投向拉美,去巴西、智利、阿根廷谈关键矿产、谈能源合作,背后的心思其实很清楚——老支柱守不住了,得给新产业提前铺好原料和市场的底子。锂、铜、镍这些东西,才是未来电池、半导体、新能源汽车的真正命门。
从"亚洲四小龙"到今天这个局面,韩国并没有突然垮掉,三星的3纳米代工还在推进,现代的电动车在欧洲口碑也不错。可四根支柱倒了三根、剩一根开始晃,这个结构性信号骗不了人。产业的高地从来都是暂时的,谁在追赶、谁在松懈,账本不会说谎。至于那根独苗能撑多久,答案就埋在未来两三年的HBM订单名单里。
通盈策略提示:文章来自网络,不代表本站观点。